焦點新聞

 郭紋雅
 Sep 15 2026
 6
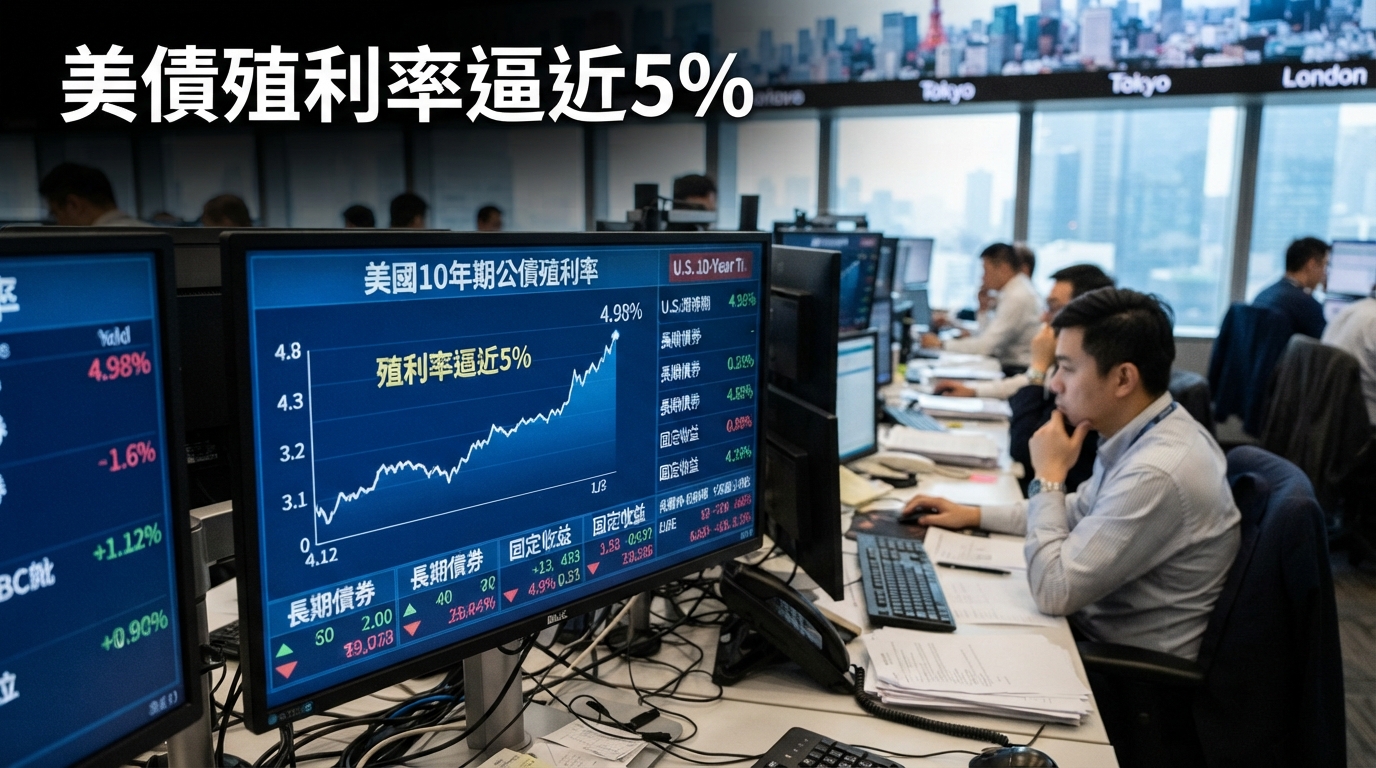
(圖/ 中華超傳媒 AI圖片)
聯準會(Fed)9月16日在美國華盛頓公布利率決策,市場升息預期快速升高之際,部分知名經濟學家卻警告,若政策過度緊縮,可能讓美國經濟從抗通膨轉向成長急凍,甚至增加衰退風險。
Fed升息如今成為美國華府與華爾街高度關注的政策變數,問題已不只是「要不要升息」,而是聯準會是否可能在通膨壓力尚未完全消退之際,因應能源價格與物價數據提前收緊政策,反而讓原本仍具韌性的美國經濟承受過大壓力。
升息預期突然升溫,Fed面臨政策兩難
市場原本對9月聯準會升息並沒有形成如此明確的共識,但近期能源價格上升、地緣政治風險升高,以及最新通膨數據高於市場預期,使利率市場迅速重新定價。
路透社9月14日的經濟學家調查顯示,多數受訪經濟學家已預期Fed將在9月會議升息,且認為今年稍後仍可能存在進一步升息空間。聯準會官方行程顯示,聯邦公開市場委員會(FOMC)於9月15日至16日召開兩天會議,9月16日下午公布利率決策並由主席Kevin Warsh召開記者會。
這讓市場焦點從原本的「Fed是否需要降息」轉向「Fed是否需要重新收緊政策」,也使這次決策的重要性明顯提高。
經濟學家真正擔心的,不只是一次升息
反對升息的聲音,並非單純認為通膨不存在,而是質疑目前的物價壓力是否足以支持再次收緊貨幣政策。穆迪分析首席經濟學家Mark Zandi認為,Fed犯下政策錯誤的風險正在增加。他擔心,如果透過升息壓低需求的速度過快,企業可能縮減投資與人力配置,失業率進一步上升後,又可能反過來削弱消費與經濟活動。
這種情況最令人擔心的地方,在於經濟可能形成「負向循環」:升息壓縮需求、企業降低成本、就業市場轉弱,家庭支出減少後,又進一步拖累企業營收。
換句話說,貨幣政策原本是為了降低通膨,但如果政策力道超過經濟承受能力,最終可能變成壓低經濟成長的另一項力量。市場目前爭論的核心,也因此從通膨本身延伸到政策時機與力道。
美國經濟還有韌性,但裂痕正在受到關注
支持Fed保持緊縮立場的人士,並非沒有理由。近期能源價格上升,加上關稅與其他成本因素,仍可能對企業成本與消費者物價形成壓力。Fed主席Warsh近期也持續釋放對通膨的警戒訊號。路透社指出,油價突破每桶100美元,以及最新通膨數據偏高,都使市場重新提高對升息的預期。
問題在於,美國經濟並非處於全面過熱狀態。Northern Trust首席經濟學家Carl Tannenbaum指出,美國經濟雖然在戰爭與關稅等衝擊下仍展現韌性,但並不代表沒有脆弱環節。尤其低收入家庭若必須持續消耗儲蓄才能應付生活成本上升,代表高物價對消費能力的壓力已經逐步浮現。
因此,對部分經濟學家而言,維持利率不變並不代表Fed放棄抗通膨,而是希望爭取更多時間,觀察經濟表面的強勁是否掩蓋了更深層的需求疲弱。
「現在升息」最大的風險,是政策可能走得太快
G10外匯研究全球主管Steve Englander也認為,在目前多項經濟訊號彼此牽制的情況下,Fed立即升息可能過於急迫。這種觀點背後存在一個重要政策風險:如果Fed現在升息,但幾個月後經濟快速降溫,又必須重新降息,市場可能質疑決策過程是否缺乏穩定性。
也因此,這場政策爭論並不是簡單的「升息派對上降息派」。真正的分歧在於,能源價格、關稅與通膨數據所反映的價格壓力,到底是持續性通膨,還是短期供給衝擊。如果屬於後者,過早升息可能以壓低需求的方式處理原本應由供給端解決的問題。
部分經濟學家認為市場可能已經把升息機率推得太高
市場預期快速轉向之際,也有經濟學家認為,投資人可能高估了Fed立即升息的必要性。American Enterprise Institute經濟政策研究主任Michael Strain認為,市場可能對聯準會政策訊號出現誤讀。他指出,如果排除能源價格與關稅等因素,核心通膨距離Fed長期2%的目標雖然仍有差距,但並非已經失控。
Oxford Economics首席美國經濟學家Michael Pearce則認為,9月升息的可能性近期確實明顯增加,但政策結果仍存在不確定性,因此仍維持Fed按兵不動的預測。
這代表目前華爾街並非只有單一路線。市場交易反映的是升息機率大幅提高,但部分經濟學家仍認為,聯準會最後可能選擇等待更多數據。
Fed真正的難題,是通膨與衰退風險同時存在
這次政策會議之所以受到高度關注,在於Fed面對的不是單一經濟問題。一方面,能源價格上升與通膨數據偏高,使央行不能輕易忽視物價風險;另一方面,利率若持續維持高檔甚至進一步升息,企業融資、家庭支出與投資活動都可能受到壓抑。
路透社指出,市場目前已普遍提高對9月升息的預期,而Fed同時還必須面對油價上漲與長天期美債殖利率走高等金融環境變化。因此,這次Fed會議真正值得觀察的,未必只有利率本身,而是Warsh如何解釋升息理由,以及對未來政策路徑釋放什麼訊號。
升息不是衰退的必然起點,但政策錯誤風險正在升高
需要注意的是,即使Fed選擇升息,也不能直接推論美國經濟將立即陷入衰退。貨幣政策對經濟的影響通常存在時間落差,升息可能透過信用、房市、企業投資與消費等管道逐步發揮效果。因此,目前更合理的判斷,是把這次政策選擇視為美國經濟未來數季的重要風險變數,而不是衰退已經確定發生。
真正需要觀察的是三項訊號:通膨是否持續高於Fed目標、能源價格是否進一步推升成本,以及就業與消費是否開始出現明顯降溫。
如果物價壓力持續存在,同時經濟仍保持韌性,Fed可能認為升息仍有必要;但若通膨逐步回落,企業與家庭需求卻快速轉弱,市場對「政策過度緊縮」的擔憂就可能升高。
未來觀察:Warsh的下一句話可能比升息本身更重要
聯準會9月16日的利率決策將成為市場短線焦點,但真正決定金融市場方向的,可能是Warsh對後續政策的描述。如果Fed升息後仍強調通膨風險,市場可能重新提高對後續升息的預期;反之,如果Warsh暗示本次行動主要是針對短期通膨壓力,並保留觀察經濟數據的空間,市場對後續政策的解讀可能截然不同。
因此,這次Fed會議不應只被理解成一次升息或不升息的二選一,而是美國央行如何在「控制通膨」與「避免經濟過度降溫」之間重新尋找平衡。
目前經濟學家對政策方向仍存在明顯分歧,也意味著「Fed升息是否會成為政策錯誤」現在還無法下定論。真正的答案,仍要等到利率決策、後續通膨與就業數據陸續公布後,才能逐步確認。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!