焦點新聞

 郭紋雅
 Sep 14 2026
 8
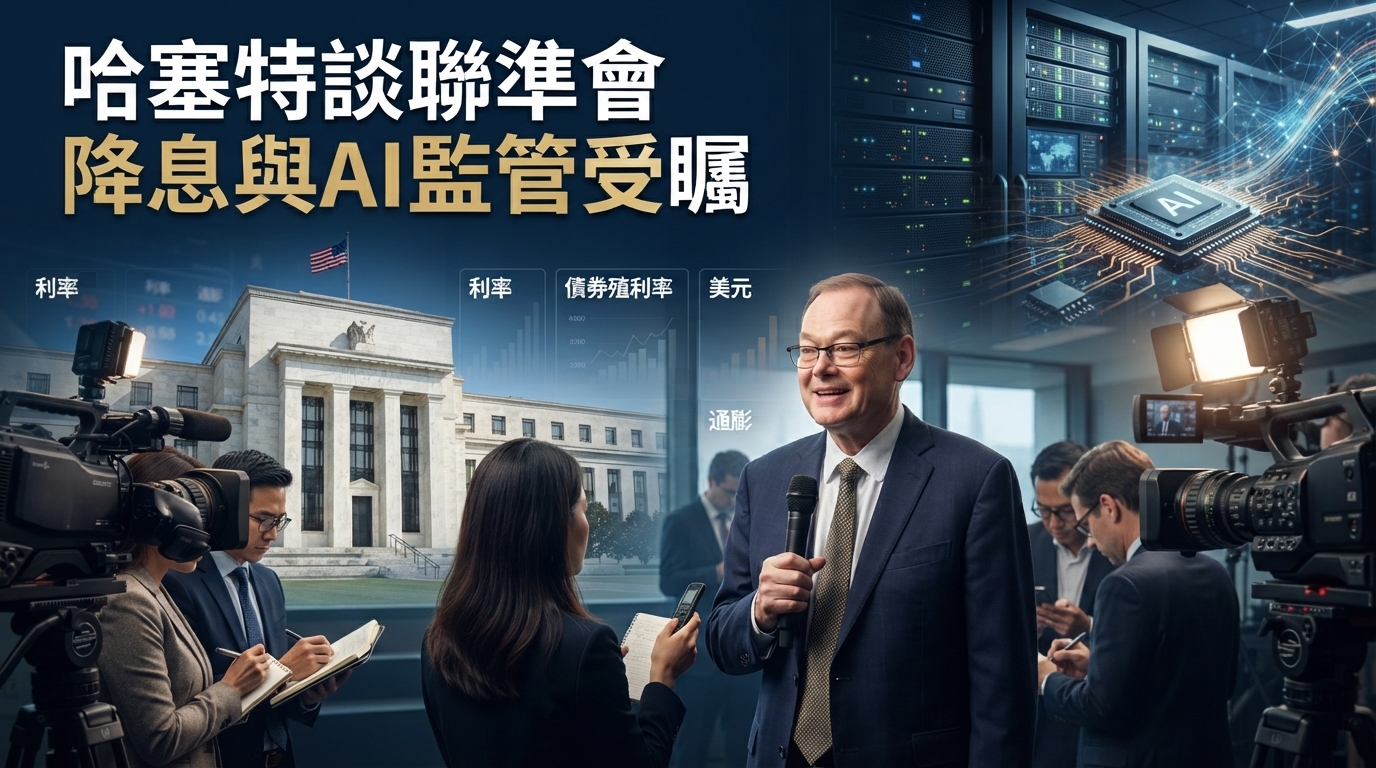
(圖/ 中華超傳媒 AI圖片)
美國10年期公債殖利率逼近5%,長天期美債價格與殖利率波動再度成為全球固定收益市場焦點;在美國財政赤字、能源價格與主要央行政策轉向的多重壓力下,投資機構開始重新評估新興市場當地債與美國高收益債的配置價值。
全球債市正在面對一個不同於過去十年的環境:殖利率不再只是央行降息或升息的結果,政府借款規模、長天期債券供給、通膨風險與投資人要求的期限溢酬,都開始直接影響長債定價。
美國長債殖利率為何居高不下?問題可能不只是通膨
美國長債殖利率近期再度逼近5%關卡,市場關注焦點也從「聯準會何時降息」逐漸轉向另一個更長期的問題:即使貨幣政策未必持續緊縮,美國政府大量舉債是否仍會讓長天期公債維持較高殖利率。
截至9月14日,美國10年期公債殖利率一度升至4.9915%,接近5%整數關卡,市場同時面臨油價上升、通膨疑慮與全球主要央行政策訊號偏鷹等因素。
這使得美國債市出現一個值得注意的結構性變化:短天期利率受到聯準會政策牽動,但長天期殖利率越來越受到財政需求、債券供給與投資人要求的報酬補償影響。換句話說,聯準會能影響利率,但不代表能完全決定長債殖利率。
財政部擴大回購,為何仍難改變長債大方向?
面對長債殖利率走高,美國財政部已採取增加長天期公債回購的方式,希望改善市場流動性。財政部8月宣布,自9月9日起,10至20年期以及20至30年期公債的單次流動性回購規模,至少由20億美元提高至40億美元,期限涵蓋至11月4日下一次季度再融資公告。
但回購本身並不是解決美國財政赤字的工具。美國財政部8月公布的預估顯示,2026年7月至9月季度預計需要籌借7390億美元私人持有的市場化債務,10月至12月季度則預估需要6280億美元。
這代表市場同時面對兩股力量:一方面財政部透過回購改善部分長債券種的交易流動性,另一方面政府仍必須持續發行大量新債籌措資金。
因此,回購可以改善市場運作,卻很難單獨扭轉長期供需結構。富蘭克林坦伯頓旗下Western Asset近期也指出,長債回購規模相較整體美國公債市場仍然有限;如果財政赤字、政府借款及通膨壓力持續存在,回購本身無法消除長期殖利率面臨的結構性壓力。
長債殖利率走高,真正反映的是什麼?
如果把目前的美債市場拆開來看,殖利率走高並不一定代表市場認定美國即將陷入失控式通膨。另一種解釋是,市場正在要求更高的報酬率,才能吸收不斷增加的政府債券供給。
美國財政部面臨大量融資需求,而全球投資人同時重新評估通膨、財政赤字與長期經濟成長前景,這會提高所謂的「期限溢酬」,也就是投資人持有較長天期債券所要求的額外報酬。
富蘭克林坦伯頓近期的分析也將這個問題放在「誰會成為美國國債邊際買家」的角度觀察。其分析認為,聯準會不再像量化寬鬆時期大量吸收公債,部分外國官方投資人也逐步調整資產配置,在供給增加的情況下,市場可能需要更高殖利率才能吸引足夠買方。
因此,現在的美債市場並非「沒有人買」,而更像是:買方仍然存在,但要求的價格與殖利率正在改變。
歐日債市同步承壓,全球債券配置正在重新洗牌
美國並不是唯一面臨長天期殖利率壓力的成熟市場。近期全球債市受到能源價格、通膨預期及貨幣政策重新定價影響,美國、德國、日本等主要市場的長天期公債殖利率均受到壓力。路透近期報導指出,全球主要公債殖利率同步走高,市場對油價與利率政策的疑慮,正讓成熟市場債券承受更大波動。
這也使投資人開始重新思考傳統的固定收益配置。過去全球債券投資常以美國、歐洲、日本等成熟市場政府公債作為核心,但當這些市場同時面臨財政壓力、較高通膨風險或貨幣政策轉向時,單純押注成熟市場長債的策略,波動自然提高。於是,新興市場債券重新進入資產配置討論。
新興市場當地債為何重新受到關注?
新興市場債並不是單純的「高殖利率資產」。其投資邏輯通常同時涉及三個變數:債券本身的收益、當地利率環境,以及匯率變化。如果新興國家具備相對較高的實質利率、較穩健的外部帳戶與可信度較高的央行政策,當美元轉弱時,當地貨幣也可能提供額外的報酬來源。
富蘭克林坦伯頓近期研究認為,新興市場當地債相較過去的結構條件已經改善,包括部分新興國家基本面更具韌性、央行政策可信度提高,以及部分市場擁有較具吸引力的實質殖利率。
更值得注意的是,新興市場債券市場的規模與市場結構也持續成熟。近期摩根大通宣布將推出新的邊境市場當地貨幣政府債券指數,涵蓋26個國家、約3300億美元債券,反映部分過去較少被全球投資人關注的當地債券市場,正逐步提高國際市場能見度。
不過,這不代表所有新興市場都值得投入。新興市場之間差異極大,政治風險、財政紀律、外匯波動及通膨狀況都可能造成完全不同的投資結果。
從「戰術投資」走向「核心配置」?市場角色正在改變
富蘭克林坦伯頓全球宏觀團隊近年的觀察,是新興市場債的市場角色正在發生變化。過去投資人往往把新興市場債視為景氣與風險偏好上升時才增加的「戰術部位」,但隨著部分新興國家改善財政及貨幣政策框架,市場深度與流動性提升,這類資產逐漸被放進更長期的多元固定收益配置中。
不過,「核心配置」並不代表沒有風險。富蘭克林坦伯頓對新興市場當地債的最新研究仍強調,匯率是主要波動來源之一,投資人不能只看名目殖利率,而必須同步觀察美元走勢、各國外部帳戶、實質利率與央行可信度。
這也意味著,新興市場債真正的吸引力並不是「殖利率高」這麼簡單,而是能否提供與美國長債不同的報酬來源。
美國高收益債也被重新放回收益型配置
另一項受到關注的資產,是美國非投資等級公司債,也就是市場常說的高收益債。與長天期美國公債相比,高收益公司債對利率變化的敏感度通常較低,但其核心風險轉向企業信用與違約能力,因此不能單純視為「高殖利率版本的美債」。
富蘭克林坦伯頓近期固定收益觀察指出,當整體殖利率維持較高水準時,美國高收益信用債仍具收益吸引力;其分析也認為,高收益債目前的存續期間較短,加上企業信用狀況相對具韌性,使其對利率變化的敏感度低於長天期政府公債。
但高收益債仍存在信用風險、流動性風險與本金損失可能,不能因為殖利率較高就與政府公債視為同一類風險資產。
高殖利率時代,固定收益配置不再只看「降息」
這波債券市場變化最大的意義,是固定收益投資邏輯正在改變。過去市場經常把「降息」視為債券上漲的重要催化劑,但如今投資人還必須考慮財政赤字、政府發債量、能源價格、通膨預期與期限溢酬等因素。
也因此,即使未來聯準會政策出現轉向,美國長天期公債殖利率仍不一定同步快速下滑。反過來說,如果殖利率維持高檔一段時間,較高的起始收益率本身也可能提高固定收益資產的收入吸引力。
富蘭克林坦伯頓近期對核心債券策略的分析指出,10年期美債殖利率接近或高於約4.75%區域時,固定收益資產的估值開始具有吸引力;但這仍取決於利率、通膨與市場風險條件,並非代表殖利率不會繼續上升。
因此,真正的問題已經從「美債還能不能買」轉向:在高殖利率與高波動並存的環境下,投資人要如何分散利率、信用與匯率風險?
未來觀察|5%殖利率是否成為新常態?
美國10年期公債殖利率能否有效站上5%,將成為接下來全球資產價格的重要觀察指標。如果殖利率只是受到短期油價與通膨預期推升,後續隨能源價格回落而下降,債市可能重新獲得喘息空間。
但如果5%逐漸成為市場可以接受的長期均衡水準,影響就會更廣。第一,企業融資成本可能維持高檔。第二,股票市場估值會受到更高無風險利率壓縮。第三,新興市場必須面對美元、資金流向與外部融資成本的變化。第四,全球投資人可能進一步提高對固定收益資產的配置比重,尋找成熟市場政府債券之外的收益來源。
目前市場已經顯示,投資人並非單純逃離債券,而是在重新選擇債券。這也解釋了為什麼新興市場當地債、美國高收益債,以及不同存續期間的債券策略,開始重新進入全球固定收益配置討論。
不過,這種配置環境並不意味著「高殖利率=高報酬」。利率風險、信用風險、匯率風險與本金損失可能仍然存在。真正值得觀察的,是未來全球利率是否進入較長時間的高檔區間,以及投資人是否願意用更高殖利率交換更高風險。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆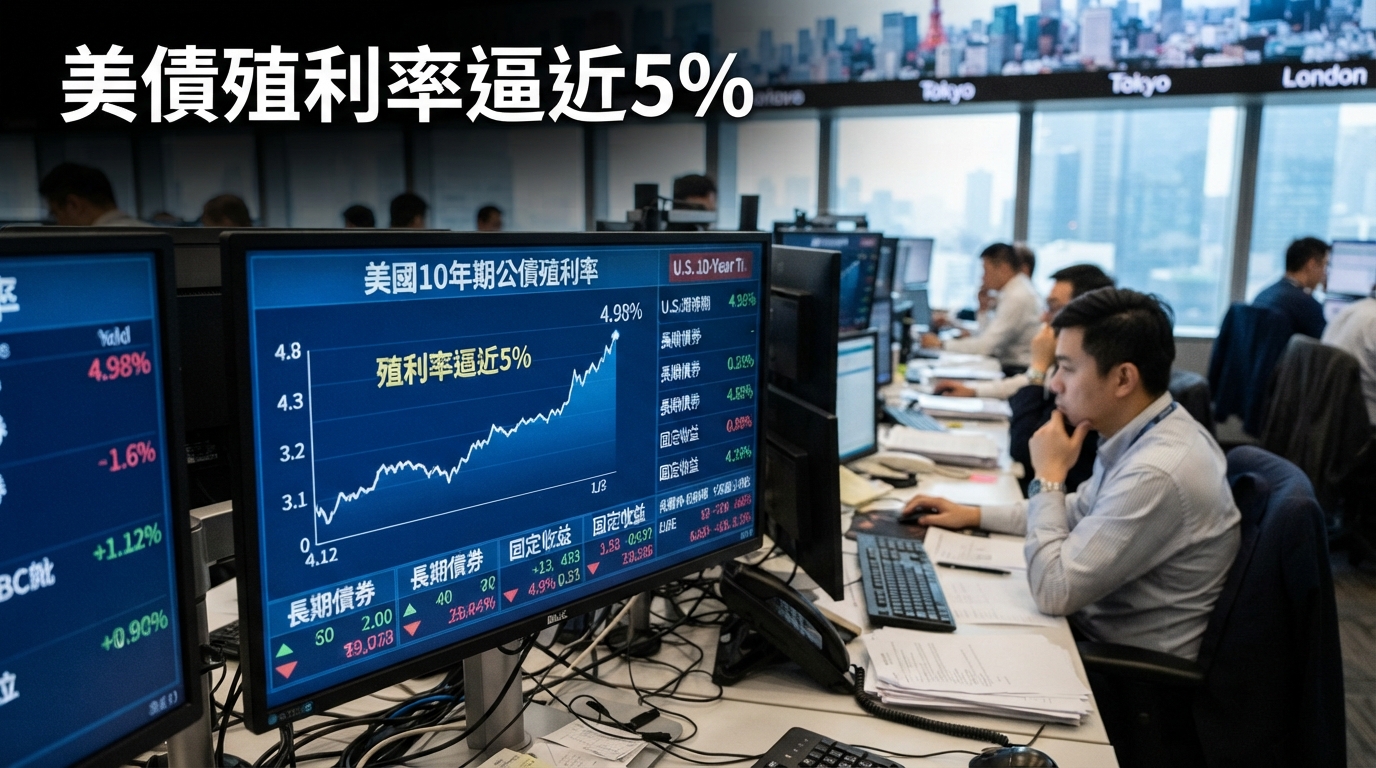


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!