焦點新聞

 郭紋雅
 Sep 23 2026
 6
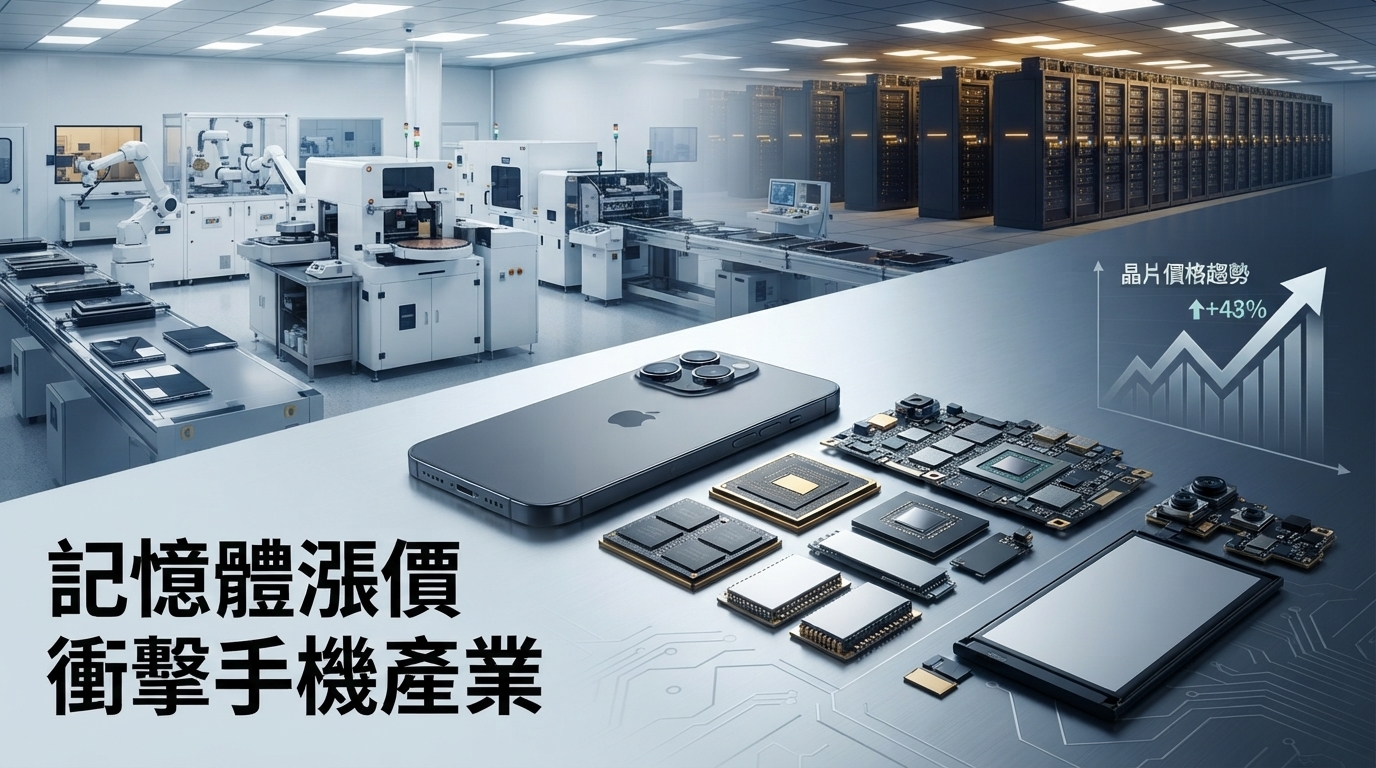
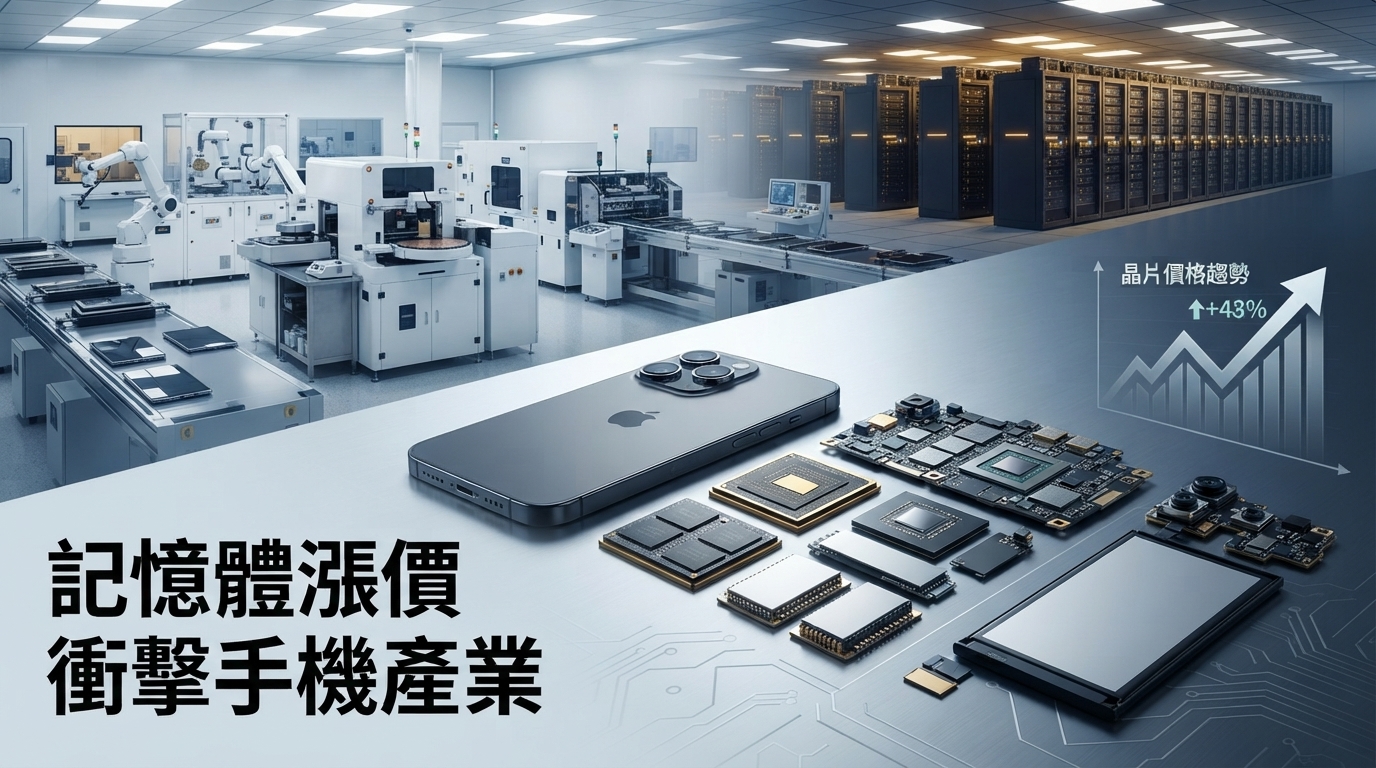
(圖/ 中華超傳媒 AI圖片)
瑞銀最新手機產業研究指出,台灣手機供應鏈正面臨記憶體價格與供應雙重壓力,AI與大型雲端客戶持續吸收記憶體產能,可能進一步推高2027年手機製造成本。
在此背景下,瑞銀下修全球智慧型手機出貨預估,同時重新檢視台積電、聯發科、日月光投控與鴻海等台灣供應鏈企業的產業位置。
記憶體成為手機產業的新成本變數
記憶體成本正逐漸成為智慧型手機產業進入2027年後的重要變數。瑞銀最新研究認為,DRAM與NAND的供應結構仍受到AI基礎建設需求牽動,記憶體製造商優先滿足超大規模雲端服務商與AI相關客戶,手機OEM取得的供應空間因此受到壓縮。
這項變化的影響不只出現在零組件採購端,也開始反映在整支手機的物料成本。瑞銀預估,2026年第4季記憶體占高階與旗艦手機BOM的比例可能升至35%,低階手機占比甚至可能達56%。對品牌廠而言,這代表記憶體價格變化對產品成本的影響,已從單一零組件波動,轉變成左右產品定價與利潤結構的重要因素。
更值得注意的是,這波供應緊張並非只發生在手機市場。近期產業研究顯示,AI伺服器與資料中心持續吸收DRAM、NAND等記憶體資源,消費性電子因此面臨供應優先順序改變的壓力。
AI需求與手機需求出現資源競逐
這一輪記憶體價格循環的特殊之處,在於需求來源與過去有所不同。過去記憶體景氣主要受到PC、手機與伺服器週期影響,如今AI基礎建設成為新的大量需求來源。從伺服器DRAM到企業級SSD,AI資料中心的建置都需要大量記憶體與儲存元件,使記憶體原廠必須在不同應用市場之間重新配置產能。
瑞銀亞太科技研究部門主管高多斯(Nicolas Gaudois)指出,2027年手機OEM面臨的記憶體採購環境可能比2026年更加困難,供應商持續優先服務超大規模雲端業者與AI客戶,可能使手機記憶體供應成為更明顯的瓶頸。
另一方面,TrendForce近期也指出,DRAM市場仍處於供給緊張狀態,原廠將產能配置往伺服器應用移動,消費性產品的供應因此受到牽動。NAND市場則同樣受到AI推論及大型資料中心建置需求支撐。
換句話說,手機產業現在面對的並不只是「記憶體變貴」,而是AI資料中心需求與消費電子需求在有限產能下產生資源競逐。
漲價週期若延續 手機品牌兩邊都承壓
瑞銀基本情境認為,DRAM價格上漲週期可能延續至2028年第2季,NAND則可能持續至2027年第4季。若這項預測成真,手機品牌廠在未來幾季仍將面對相對長時間的零組件成本壓力。
這會形成一個相當棘手的選擇。如果品牌廠自行吸收成本,毛利率將承受壓力;如果將增加的成本反映到零售價格,則可能提高消費者購機門檻,進一步影響需求。
尤其低階智慧型手機對價格較為敏感,當記憶體成本占BOM比例升至過半時,品牌廠的成本轉嫁空間相對有限。這也是為何記憶體漲價對不同手機品牌的影響程度,並不會完全一致。
相較之下,高階市場的產品價格與功能組合較具差異化,品牌廠可能擁有較大的定價空間。瑞銀因此認為,蘋果與三星在這一輪產業逆風中的產品組合相對具有韌性。
全球手機出貨預估遭下修
成本壓力最終可能反映在全球手機出貨量。瑞銀將2027年全球智慧型手機出貨預測由原先的11.6億支下修至11.1億支,年減3%;2026年預估則維持11.4億支、年減10%。若按照目前預測,2028年全球手機出貨量才可能回到11.3億支,年增2%,重新恢復成長。
這意味著手機市場短期內仍處於需求疲弱與成本升高同時存在的環境。對品牌廠而言,手機價格若上調,可能進一步壓縮需求;若不調價,則需要承擔零組件成本上升帶來的獲利壓力。這種「成本與需求兩面夾擊」,將成為2027年手機產業的重要經營課題。
台灣供應鏈從手機景氣轉向「擇優布局」
在整體手機市場承壓的情況下,瑞銀並未將所有手機供應鏈企業視為同一類型,而是按照各企業所處的位置與技術能力進行區隔。
瑞銀給予台積電(2330)、聯發科(2454)、日月光投控(3711)及鴻海(2317)「買進」評等;大立光(3008)則給予「賣出」評級。相關評等屬瑞銀研究觀點,並非對個別股票未來表現的確定性判斷。
從產業結構來看,這也反映出手機供應鏈的價值來源正在分化。晶圓代工、IC設計、封裝測試與電子製造服務等領域,除了服務手機市場,也同時連結AI、伺服器及其他高階電子應用。因此,即使全球手機出貨量下降,部分供應鏈企業仍可能透過產品組合或其他市場需求降低單一手機週期帶來的影響。
高階手機成為市場觀察焦點
瑞銀對手機市場的判斷並非全面悲觀,而是認為高階產品與中低階產品可能呈現不同走勢。蘋果與三星擁有較高比例的高階產品組合,因此在記憶體價格上升時,理論上較有能力透過產品價格、規格組合及品牌溢價吸收部分成本衝擊。
瑞銀並預期2027年蘋果仍具相對強勁的產品週期,iPhone Duo上市首年出貨量估計約1,000萬支。不過,這項數字屬於瑞銀研究預估,實際出貨仍將取決於產品定價、市場需求、供應能力及消費者換機週期,不能直接視為已確定的市場結果。
2027年兩大觀察指標浮現
從目前產業資訊來看,2027年手機供應鏈至少有兩個關鍵變數值得持續追蹤。第一是記憶體價格能否真正進入轉折期。如果DRAM與NAND價格高檔時間比預期更長,手機品牌的成本壓力就可能持續存在;反之,若供應增加、AI需求增速放緩或消費電子需求轉弱,記憶體市場供需也可能重新平衡。
第二是手機品牌能否維持高階市場需求。如果高階手機仍能維持換機需求,品牌廠將比較有空間消化部分記憶體成本;但若消費者對漲價反應明顯,市場出貨量可能承受更大壓力。
因此,這一輪記憶體漲價對手機產業的真正影響,不只是零組件價格上升,而是將進一步測試品牌定價能力、產品組合與供應鏈韌性。
目前瑞銀的預測仍屬研究機構對未來市場的情境判斷,後續仍須觀察記憶體供給、AI資料中心投資、手機品牌採購策略與終端需求變化,才能確認2027年手機市場是否會如預期進一步收縮。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!