焦點新聞

 郭紋雅
 Sep 23 2026
 9
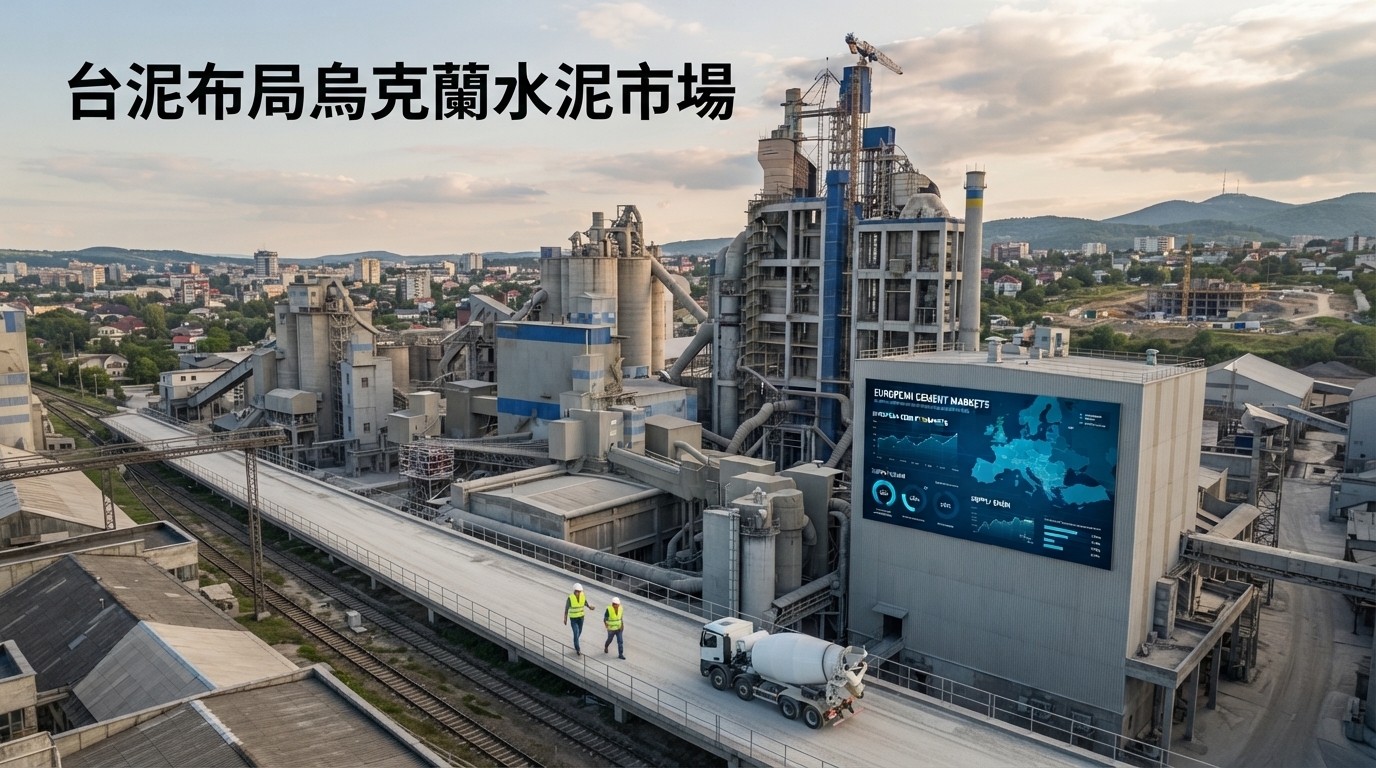
(圖/ 中華超傳媒 AI圖片)
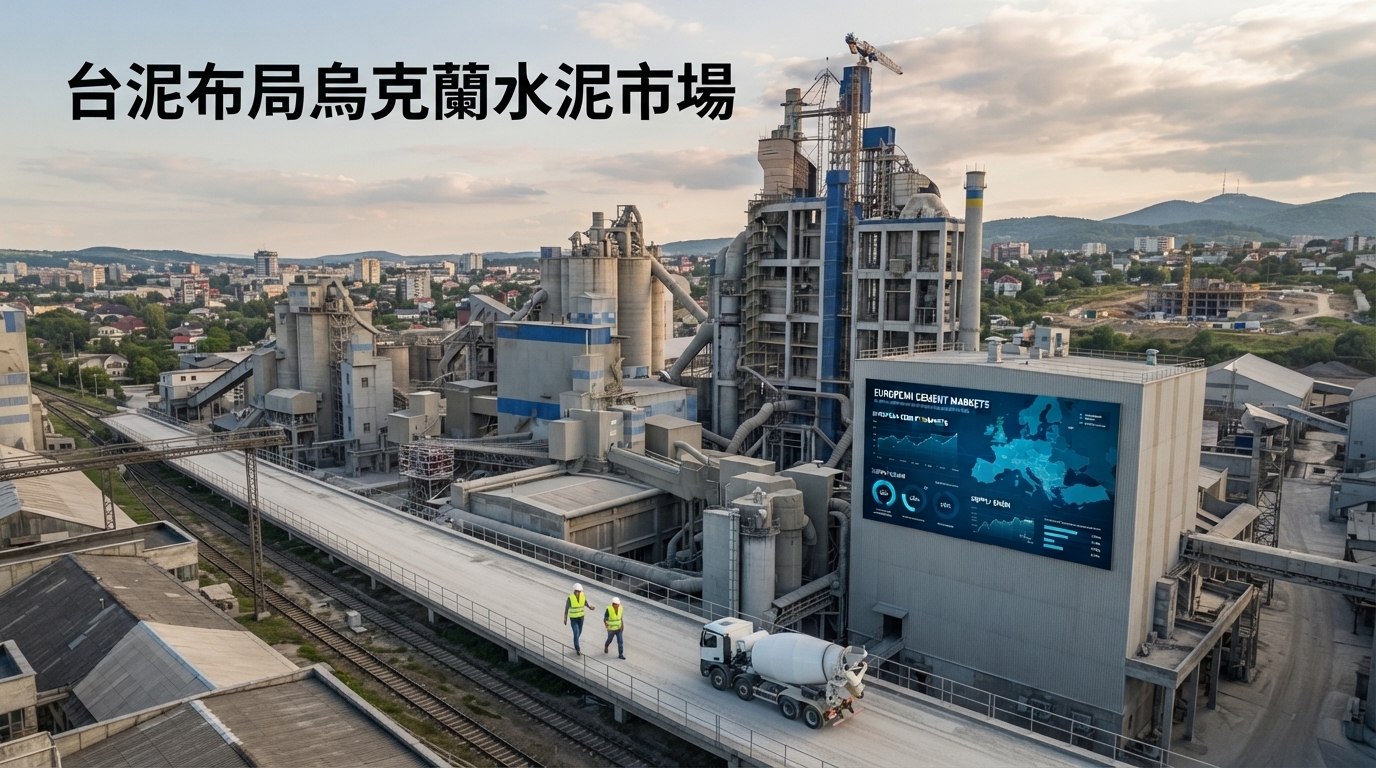
台泥在台灣宣布擬透過荷蘭子公司收購烏克蘭第2大水泥建材業者IFCEM等公司,交易企業價值上限7.5億歐元,藉此把歐洲水泥版圖從南歐、西歐進一步延伸至烏克蘭與東歐市場。
台泥收購烏克蘭IFCEM的計畫正式浮上檯面,董事會已授權旗下荷蘭子公司推進交易,目標取得IFCEM及相關建材企業100%股權。這筆交易目前仍處於程序階段,除了價格尚須依交割時的淨負債、營運資金等項目調整,也必須取得台灣、烏克蘭等相關主管機關核准。
7.5億歐元只是交易上限 台泥鎖定的不只是單一水泥廠
這次台泥規劃收購的標的並非只有水泥業務,而是由多項建材事業組成,包括IFCEM、屋頂建材公司Ivano-Frankivsk-Dakh、石膏製品公司KRU Gips,以及乾混砂漿公司KRU Mix。
台泥規劃以不超過7.5億歐元的企業價值推進交易,但實際成交金額並非現在就能直接確定。依公司說明,最後價格將視交割時的淨負債與淨營運資金等條件調整。
換言之,目前公布的7.5億歐元應視為這項交易的企業價值上限,而非已經確定支付的現金收購價格。台泥已委任摩根士丹利擔任評價財務顧問,同時安排法律、財務會計、稅務及環境等專業團隊進行盡職調查,涵蓋制裁、勞動力、營運及外匯管制等跨境交易風險。
此外,台泥也保留引進國際金融機構共同投資的空間,公司表示目前已有超國家金融基金表達意願。
IFCEM位於烏克蘭西部 戰時維持生產成為交易重要條件
從地理位置來看,IFCEM位於烏克蘭西部伊凡諾法蘭科夫斯克地區,與東南部主要交戰區域有一定距離。台泥指出,2022年戰事爆發後,IFCEM仍持續生產,銷售業務也未曾中斷。
IFCEM的產品不只水泥,還包括預拌混凝土與骨材等建材,並具有向鄰近東歐市場出口的通路。台泥指出,其主要出口市場包括波蘭、羅馬尼亞,也供應摩爾多瓦、斯洛伐克與匈牙利。
這使這項交易的產業意義不完全侷限於烏克蘭國內市場。如果交易最終完成,台泥取得的將是一個具有生產基地、產品組合及跨境銷售網絡的東歐建材平台。對於已在歐洲經營水泥事業的台泥而言,收購IFCEM等於增加一個向東歐延伸的據點。
IFCEM財務表現回升 2025年營收、獲利同步成長
從公開財務資料來看,IFCEM近年的營運表現已有明顯改善。IFCEM公布的2025年財務資料顯示,全年淨營收約162.53億烏克蘭格里夫納,高於2024年的約135.10億格里夫納;毛利約64.42億格里夫納,2024年約45.90億格里夫納;稅後淨利則約42.85億格里夫納,高於前一年的約29.24億格里夫納。
若從營收結構觀察,IFCEM主要業務仍集中在建材市場,2025年約65%的營收來自烏克蘭境內銷售,同時保有對外出口業務。
IFCEM的2025年報也指出,公司主要資產位於烏克蘭西部地區,該地區當年未發生軍事行動,主要資產與設備未受到損害。公司同時預期,戰後基礎建設修復可能帶動建材需求增加。
因此,台泥此次評估的並非一個單純停留在戰時環境中的資產,而是一家具備既有生產、銷售與出口能力的建材企業。
烏克蘭重建需求龐大 水泥成為基礎建設鏈的重要材料
台泥此次把目光放到烏克蘭,也與當地未來長期重建需求有直接關聯。世界銀行、烏克蘭政府、歐盟執委會及聯合國今年2月發布第5次「快速損害與需求評估」指出,截至2025年底,烏克蘭未來10年的重建與復原需求接近5880億美元;其中住宅、交通與能源等領域受到的直接損害尤其明顯。
世界銀行同時指出,截至2025年底,烏克蘭直接損害金額已超過1950億美元,而重建與復原工作需要大量私人資本與企業參與。對水泥產業而言,住宅、道路、橋梁、能源設施及其他公共工程的修復,都可能形成長期建材需求。
不過,重建需求規模龐大並不代表需求會立即轉化成企業營收。實際商機仍取決於戰事、基礎建設投資進度、政府與國際資金到位情況,以及當地施工與物流條件。因此,烏克蘭重建對台泥而言比較接近長期市場布局,而不是可以直接等同於短期營收成長的因素。
水泥消費從戰時低點回升 市場仍未回到戰前水準
烏克蘭水泥市場本身也正在經歷從戰爭衝擊到逐步復甦的過程。根據台泥提供的產業資料,烏克蘭2021年水泥消費量約1060萬噸;全面戰事爆發後,2022年大幅降至約450萬噸,近年則回升至約620萬至650萬噸。
這代表當地需求雖已從戰時低點明顯恢復,但若與2021年戰前水準相比,仍存在一定差距。這個差距也是觀察台泥收購案的重要切入點。
一方面,現有需求復甦代表市場並未因戰爭而完全消失;另一方面,市場尚未恢復至戰前規模,也意味著投資人不能只從「重建需求龐大」推論市場一定快速成長。
對台泥而言,真正需要觀察的是未來烏克蘭基礎建設投資是否能持續落地,以及水泥需求復甦能否轉化為穩定的產能利用率與現金流。
50MW太陽能加19MW燃氣 台泥看中的還有能源自主能力
除了市場位置,IFCEM本身的能源配置也是這項交易值得觀察的部分。台泥表示,IFCEM廠內已建置50MW太陽能與19MW燃氣發電設備,希望降低對外部電網的依賴。
在能源基礎設施曾受到戰事影響的烏克蘭,企業自有能源設備除了涉及成本控制,也關係到生產穩定度。這與台泥近年推動低碳水泥及能源轉型的方向存在一定連結。若交易完成,公司規劃將集團在低碳研發與生產等方面的經驗導入IFCEM,藉此進一步強化歐洲水泥事業的整合。
不過,相關效益仍須等交易完成及後續整合後才能實際評估,目前不宜直接視為已確定的財務效益。
台泥歐洲版圖向東移 下一個考驗是跨境整合
台泥近年持續經營歐洲市場,此次若完成IFCEM交易,地理布局將進一步由原有的南歐、西歐向東歐延伸。而這次交易與台泥其他歐洲事業的安排也有所區隔。台泥表示,IFCEM等收購標的未來將由台泥荷蘭控股公司直接管理,不會納入預計在歐洲上市的Cimpor International架構。
這項安排反映出台泥對不同歐洲事業採取分開布局的策略。不過,跨境併購真正的挑戰往往出現在交易完成之後。台泥目前已將制裁、外匯、勞動力、環境與營運等風險列入盡職調查範圍,未來仍須面對監管審查、交易交割、企業整合及當地市場環境等問題。因此,7.5億歐元的交易上限只是這項布局的起點。
台泥收購案後續看三件事 監管、交割與重建需求是關鍵
這筆交易目前尚未完成,後續至少有三個時間點值得市場追蹤。第一是主管機關審查。台泥必須取得台灣、烏克蘭等相關主管機關核准,才能進入交割階段。
第二是最終交易價格與資金安排。7.5億歐元是企業價值上限,最終交易金額仍須依交割條件調整;同時台泥是否引進國際金融機構共同投資,也是後續值得觀察的資金安排。
第三則是烏克蘭重建市場實際進度。世界銀行估計未來10年重建需求接近5880億美元,但資金、基礎建設與施工能量能否逐步轉化為實際工程需求,仍是水泥業者能否受惠的關鍵。
對台泥而言,這項交易因此同時具有「東歐市場擴張」與「烏克蘭重建布局」兩層意義;但在正式完成交割之前,市場仍應將收購價格、監管程序、戰時風險及後續整合能力分開觀察。目前交易尚未完成,後續進展仍以台泥及相關主管機關正式公告為準。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!