焦點新聞

 郭紋雅
 Sep 17 2026
 7
(圖/ 中華超傳媒 AI圖片)
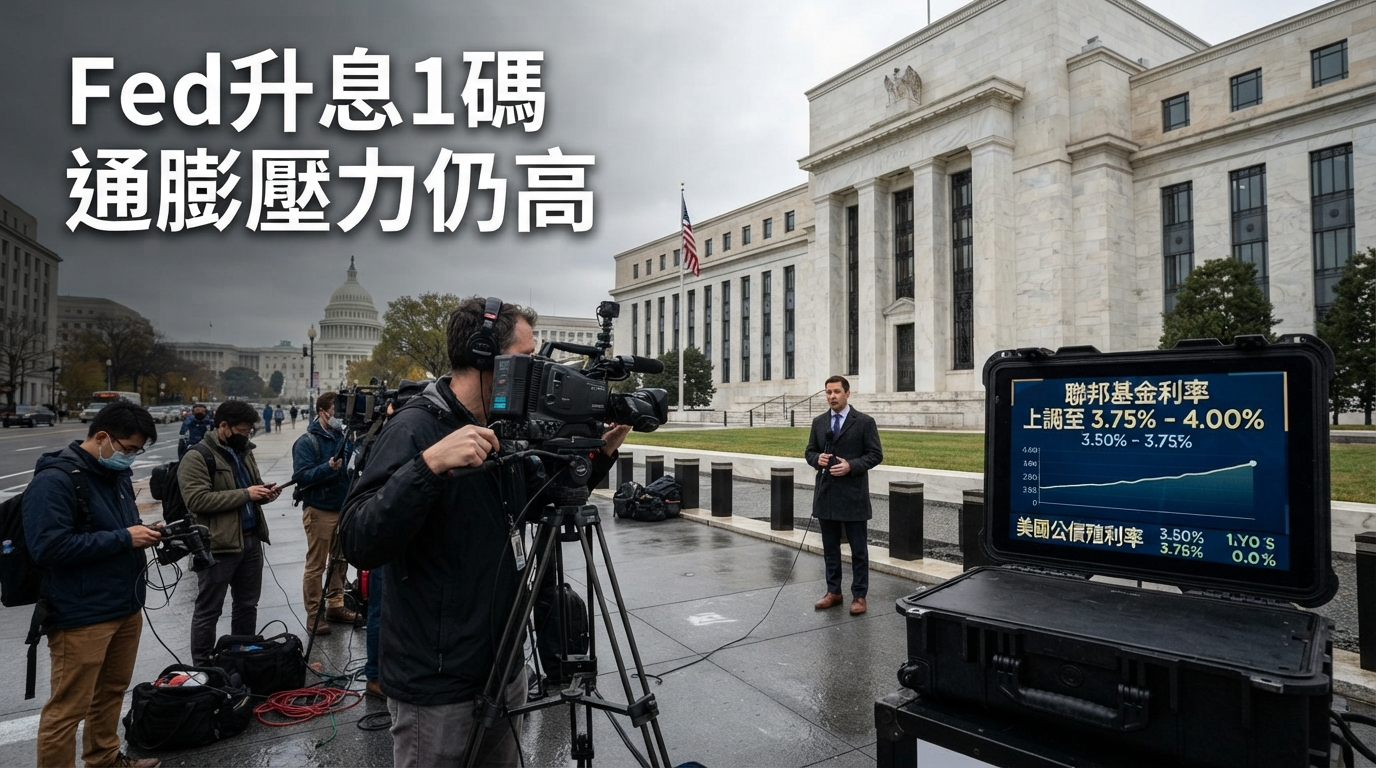
美國聯準會(Fed)9月16日在華盛頓公布最新利率決策,升息1碼至3.75%至4%,與7月維持利率不變的政策形成明顯差異。從兩次FOMC聲明比較來看,Fed對通膨的描述更加直接,且9月決策由7月的9比3分歧轉為12比0一致支持升息。
Fed政策轉向:從7月按兵不動到9月升息1碼
Fed 9月升息1碼,不只是利率數字出現變化,政策聲明的文字也同步調整。聯準會9月16日宣布,將聯邦基金利率目標區間上調25個基點至3.75%至4%,FOMC以12票全數支持通過。聯準會表示,美國經濟仍以穩健速度擴張,國內支出具韌性,生產力成長強勁,資本投資也維持穩健表現。
這與7月底的政策決定形成對照。7月29日FOMC選擇將利率維持在3.5%至3.75%,表決結果為9票贊成、3票反對;當時Beth Hammack、Neel Kashkari與Lorie Logan三名官員主張直接升息1碼,因此投票結果已經呈現貨幣政策方向上的分歧。
到了9月,這三名官員原先主張的升息行動成為正式政策,原本存在的3張反對票也隨之消失。從投票結構來看,兩個月之間最大的變化之一,就是Fed內部對「是否需要立即升息」的分歧已經轉為一致支持。
聲明文字也在變:Fed不再把能源衝擊放在通膨描述核心
如果只看利率,9月升息1碼代表政策更加緊縮;但真正值得注意的是兩份聲明對通膨來源的描述。7月聲明仍明確指出,通膨高於2%目標,部分原因來自供給衝擊,並特別提到能源等部分領域的價格受到影響。同一份聲明也將經濟面臨的不確定性部分歸因於中東衝突。
到了9月,這些具體描述被大幅簡化。Fed改以「地緣政治發展」描述部分不確定性,並指出國內支出具有韌性;通膨段落則直接表示「通膨仍處於高檔」,接著說明此次政策行動將支持通膨更及時回到2%目標。
這個變化的意義,在於Fed的政策訊息從「解釋通膨為何偏高」,轉向「說明央行將如何處理通膨」。7月的文字仍保留較多供給面因素,包括能源價格與中東局勢;9月則降低這些具體外部因素在聲明中的篇幅,直接把政策工具與2%通膨目標連結起來。
從「供給衝擊」到「物價穩定」:政策責任的表述更直接
另一個值得比較的細節,是Fed對物價穩定的表述。7月聲明已經使用「The Committee will deliver price stability」的措辭,代表Fed並非直到9月才開始強調物價穩定。
9月則在升息決策後進一步表示,這次政策行動將協助通膨更及時回到2%目標,並再次以「委員會將實現物價穩定」作為政策訊息的收束。因此,若單純解讀成「Fed從7月突然開始重視通膨」,並不完全符合兩次聲明內容。更精確的說法是,Fed在7月已表明物價穩定立場,9月則透過升息與更直接的政策措辭,把這項立場進一步落實到利率決策上。
這也是兩份聲明最值得比較之處:不是目標突然改變,而是政策工具、通膨表述與投票結果在9月出現一致化。
經濟與就業仍具韌性 Fed為何有空間升息?
9月聲明中,Fed對美國經濟的基本評估並未呈現明顯惡化。聯準會表示,經濟活動仍以穩健速度擴張,國內支出保持韌性,生產力成長強勁,資本投資也維持穩健;就業方面,新增工作大致跟上勞動力成長速度,失業率則變化不大。
這項背景很重要。升息通常意味著央行認為需要透過更緊的金融條件降低需求,但如果經濟活動與勞動市場已經明顯失速,升息所面臨的成長風險也會更高。
從Fed這次聲明來看,經濟活動與就業仍具一定韌性,讓政策焦點可以更集中於通膨。路透社報導,Fed主席Kevin Warsh在記者會上也表示,美國經濟狀況已有改善,但通膨仍是需要處理的問題。
換句話說,9月政策轉向的背景並非「經濟突然變差」,而是在經濟仍具支撐的情況下,通膨仍未達到Fed設定的2%目標,因此貨幣政策重新向緊縮方向移動。
市場影響:利率上升之外,真正的訊號是政策路徑改變
市場對9月升息的反應,也不只是看這25個基點本身。路透社報導,Fed升息後,美國股市尾盤出現賣壓,美元一度走強,美國公債殖利率也受到政策訊息影響。Fed的政策聲明與主席談話共同強化市場對未來貨幣政策仍可能維持緊縮的認知。
聯準會9月公布的經濟預測也顯示,18名政策制定者中,有16人預期今年底聯邦基金利率至少還會再升一次,顯示決策官員對後續政策路徑仍存在進一步緊縮的預期;不過,這屬於官員個別預測,並非Fed對未來利率的保證。
這使市場接下來需要觀察的焦點,從「9月會不會升息」轉向「升息之後還會不會繼續」。通膨數據、能源價格、就業市場以及金融環境,都可能影響後續決策。
能源風險沒有消失 只是從聲明主軸退到背景因素
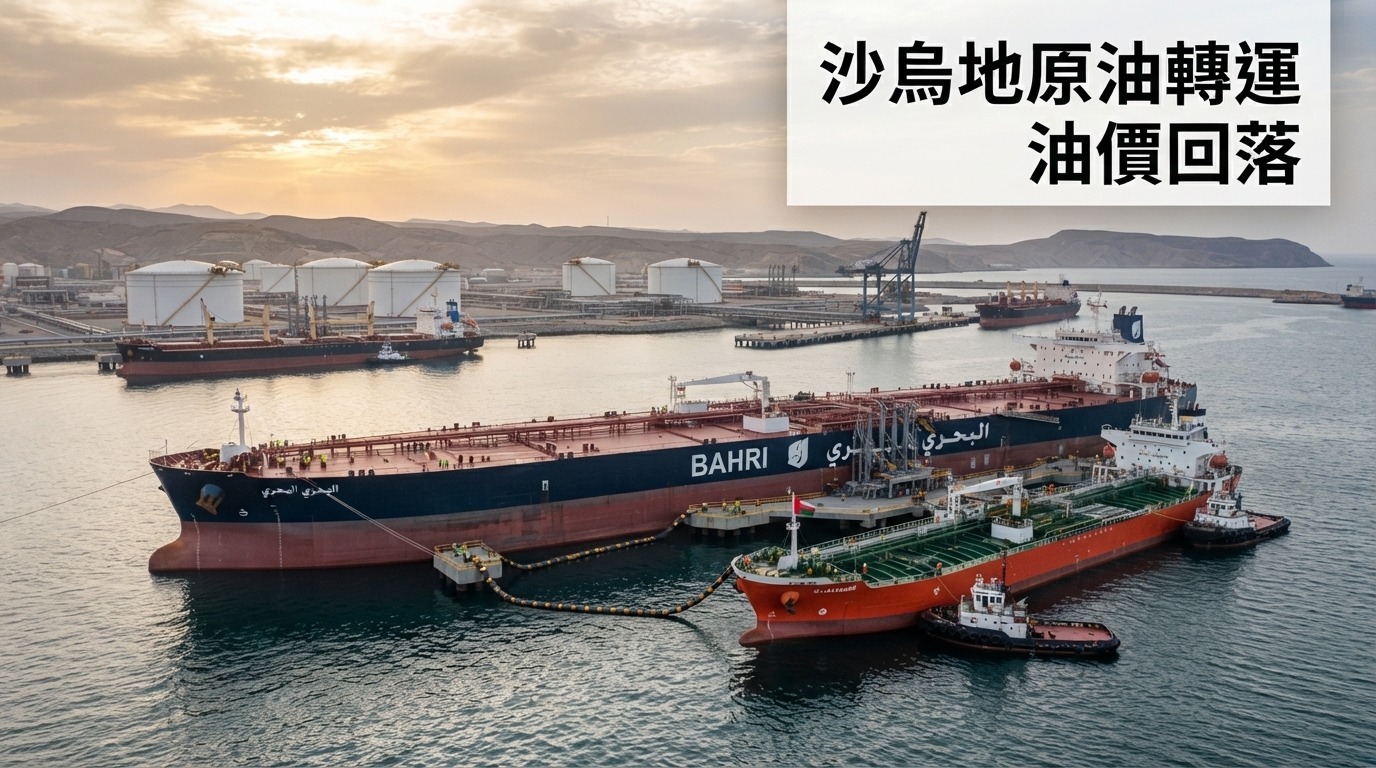
值得注意的是,9月聲明刪除對能源供給衝擊的直接描述,並不代表能源價格風險已經消失。近期中東局勢仍然對全球能源市場造成影響。路透社9月17日報導,隨著沙烏地阿拉伯增加原油裝載及市場對東西管線恢復速度的預期改善,國際油價從近期高點回落,但布蘭特原油仍維持在每桶100美元以上,能源市場供應風險尚未完全解除。
因此,Fed聲明中的文字變化,更適合理解為政策溝通重心的改變,而不是央行認定能源因素已經不存在。7月Fed明確將能源等供給衝擊寫入通膨說明;9月則不再把這項因素單獨列為主要解釋,而是直接聚焦「通膨仍高」以及「政策需要讓通膨更及時回到2%」。這對市場而言,是不同層次的訊息。
未來觀察|Fed下一步關鍵在通膨能否真正降溫
9月升息已經落地,接下來的核心問題將是通膨是否開始出現足以支持政策轉向的降溫訊號。一方面,Fed目前認為經濟活動與國內支出仍具韌性,就業市場也沒有出現急劇惡化;另一方面,能源價格與地緣政治仍可能造成新的供給衝擊。
因此,未來政策判斷可能同時受到兩條線索牽動:第一是核心通膨與整體物價是否持續高於2%目標;第二是經濟與勞動市場能否承受更高利率。
從7月到9月的變化來看,Fed並不是單純把政策立場從「鴿派」突然切換為「鷹派」,而是經歷了7月出現升息分歧、9月轉為一致升息,並同步調整通膨論述的過程。
這也讓9月聲明成為觀察Fed貨幣政策方向的重要節點。未來真正需要追蹤的,不只是下一次利率決策,而是通膨數據、能源價格與經濟活動是否會讓這次政策轉向延續下去。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!