焦點新聞

 郭紋雅
 Sep 17 2026
 17
(圖/ 中華超傳媒 AI圖片)
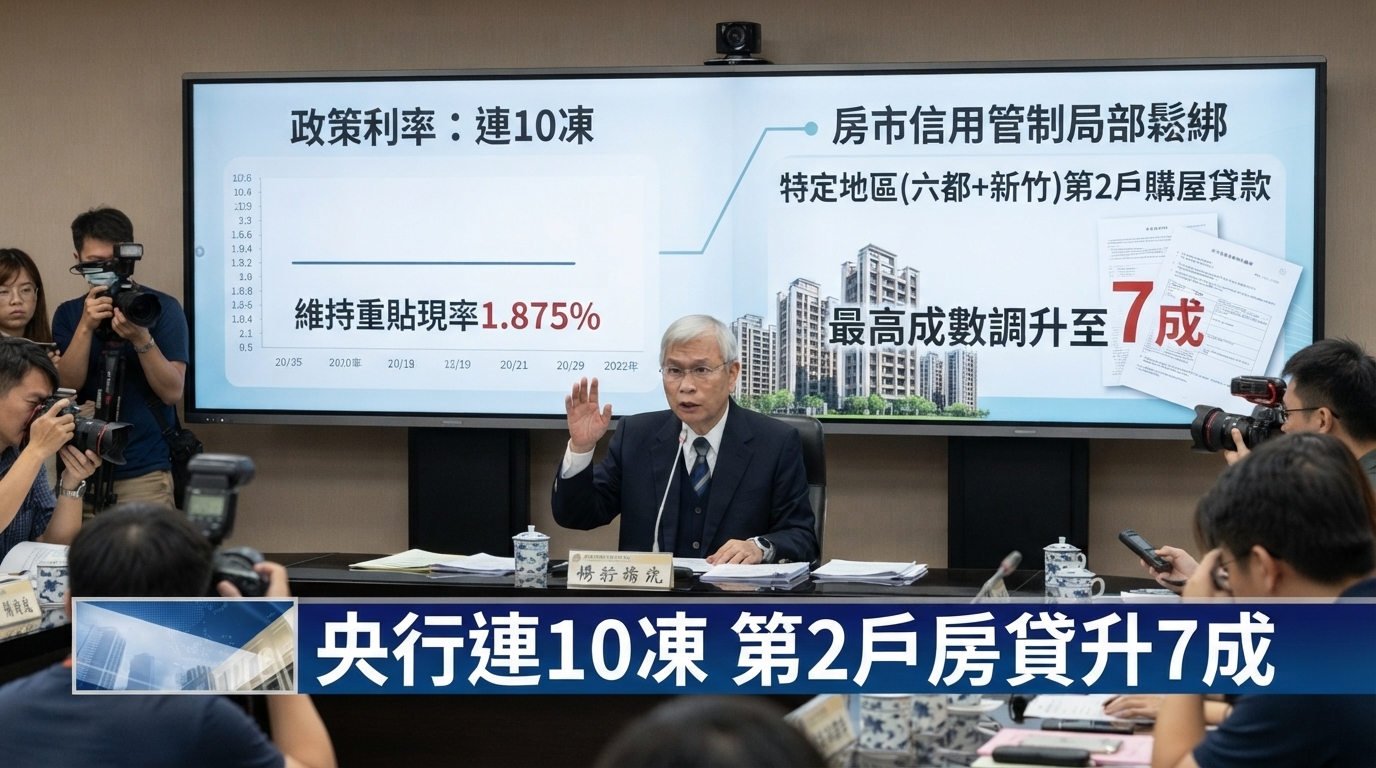
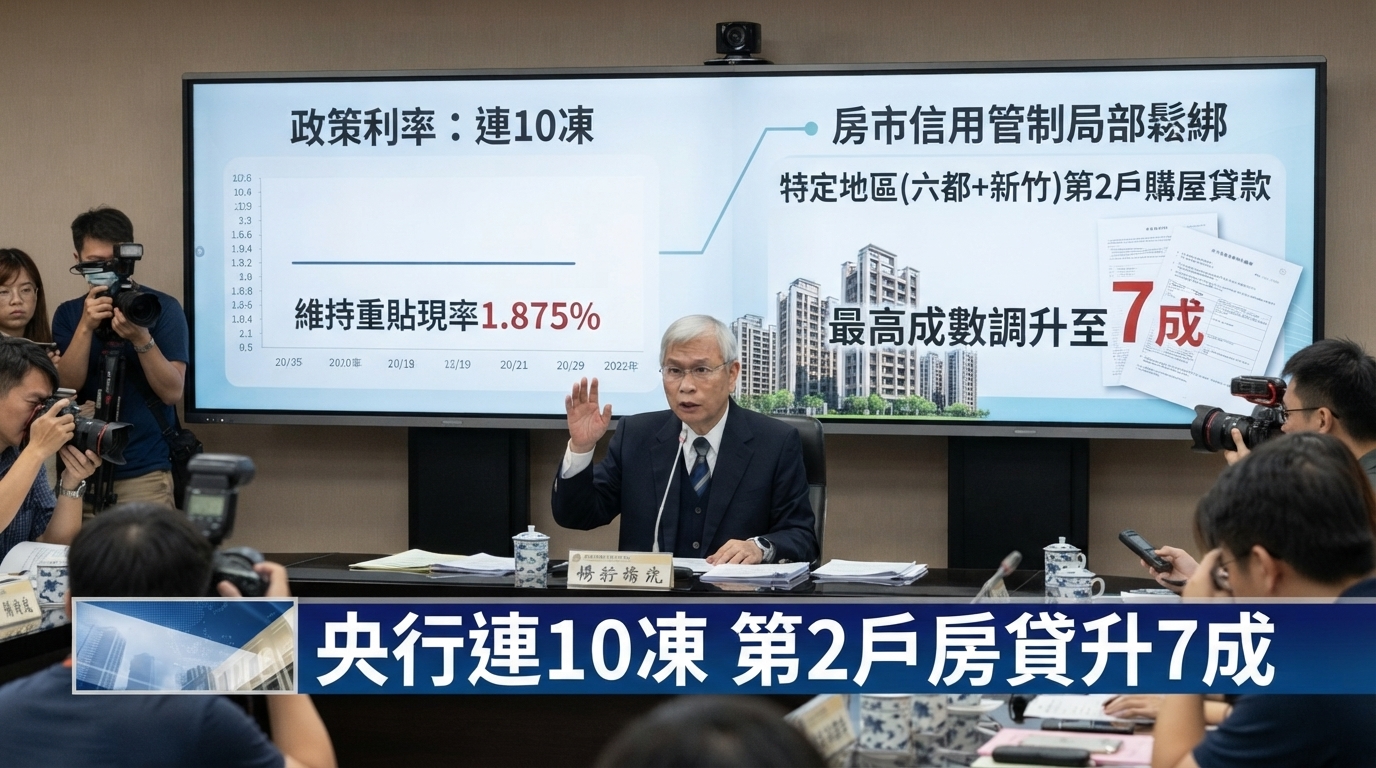
央行9月17日在台北召開第3季理監事會議,決定維持政策利率不變,正式寫下「連10凍」,同時調整房市信用管制,將自然人第2戶購屋貸款最高成數由6成提高至7成。
這次政策調整並非全面解除房市管制,而是在不動產信用集中度下降、交易降溫及投機炒作減少的背景下,針對第2戶自住需求與購地貸款規範進行局部修正。
利率維持不變 央行「連10凍」政策延續
央行9月17日維持政策利率不變,重貼現率、擔保放款融通利率及短期融通利率分別維持在2%、2.375%及4.25%,連續第10次維持現行利率水準。
央行此次決策主要考量國內外經濟金融情勢,認為目前國內通膨仍在可控範圍,明年通膨預期低於2%,同時國內經濟維持穩健成長。在全球經濟金融前景仍存在不確定性的情況下,央行認為維持現行利率,有助於穩定整體金融環境。
這也代表本次會議的政策焦點並非透過利率工具進一步收緊金融條件,而是將部分調整放在選擇性信用管制。
房市管制出現局部鬆綁 第2戶貸款成數由6成升至7成
與利率決策相比,這次更受市場關注的是房市信用管制的調整。央行宣布,自然人第2戶購屋貸款最高成數上限由原本6成提高至7成,主要考量第2戶購屋貸款中存在供本人或家人自住的需求。
這項變化並不代表第2戶房貸全面解除限制,而是提高銀行可承作的貸款成數上限。換言之,政策仍保留信用管制架構,只針對央行認為風險已經有所下降、且具有自住需求的部分進行調整。
央行表示,今年3月調整全國自然人第2戶購屋貸款成數上限後,銀行持續強化不動產授信風險管理,信用資源過度集中於不動產市場的情形持續改善,因此進一步調整貸款成數。
不動產貸款集中度下降 成為央行調整政策的重要依據
央行此次並非單純根據房市交易量決定鬆綁,而是同步觀察銀行不動產授信結構。截至今年7月底,全體銀行不動產貸款占總放款比率,也就是不動產貸款集中度,已由3月底的35.56%下降至34.44%。
如果與近期高點相比,2024年6月底的不動產貸款集中度曾達37.61%,今年7月底則已下降3.17個百分點。從央行觀察來看,銀行信用資源過度流向房地產的情況已經改善,加上金融機構持續進行不動產授信風險控管,成為這次調整選擇性信用管制的重要政策依據。
這也說明此次房市政策並非從「全面管制」直接轉向「全面鬆綁」,而是依據銀行授信與房市變化,逐步調整不同貸款項目的限制程度。
房市交易降溫 央行觀察投機炒作減少
除了銀行端的授信數據,央行也將房市交易與市場預期納入評估。央行指出,房市交易持續降溫,投機炒作情況減少,民眾對房價持續上漲的預期心理也趨緩。同時,國內銀行辦理無自用住宅民眾購屋貸款,占購置住宅貸款的比率持續增加。
另一項變化則出現在都更與危老重建。央行表示,都更危老重建貸款占建築貸款的比率也呈現上升趨勢。從政策角度來看,這些現象反映信用管制正在改變資金流向。當投機性房市需求降溫,而自住購屋與都市更新等需求仍存在,央行便有空間重新檢視不同貸款類型的限制。
因此,第2戶房貸成數提高7成,實際上是央行針對不同房市需求進行差異化調整的一環。
購地貸款也鬆綁 限期動工規定回歸銀行授信實務
這次信用管制調整不只有第2戶房貸。央行同時刪除購地貸款必須「切結於一定期間內動工興建」的相關規定。
這項規範自2021年12月實施後,銀行辦理購地貸款時,需依相關要求處理借款人動工興建時程。央行表示,經過一段期間的執行,目前銀行已能審慎辦理相關案件,並依個案情況核實訂定動工時程。
因此,央行認為相關事項回歸銀行自身授信實務處理較為適當,這次便刪除原有的限期動工切結規定。這項調整與第2戶房貸放寬的政策邏輯有所不同。前者主要涉及自住購屋的資金需求,後者則是讓銀行在土地融資案件上擁有更大的個案授信判斷空間。
第2戶房貸7成代表什麼?關鍵仍在銀行實際授信
需要注意的是,央行設定的是「最高成數上限」,並不代表所有第2戶購屋者都可以直接取得7成貸款。實際貸款條件仍涉及銀行授信政策、借款人條件、擔保品價值、還款能力以及個別案件風險評估。
因此,這次政策調整對市場產生的直接影響,主要是提高金融機構承作第2戶房貸的政策上限,而不是保證購屋者一定可以取得7成融資。
對有第2戶購屋需求的民眾而言,真正需要關注的仍是銀行實際核貸條件,以及個別案件是否符合自住或其他授信考量。
房市政策從全面管制走向滾動調整
從央行此次說明來看,房市信用政策的核心並沒有改變。央行仍強調,選擇性信用管制的目的在於促進金融穩定及健全銀行業務;此次調整則是因為銀行不動產貸款集中度下降、房市交易降溫、投機炒作減少等現象已經出現,因此針對部分貸款規範進行修正。
換言之,央行目前採取的是「邊觀察、邊調整」的政策方式,而非一次性全面解除房市信用管制。未來房市若重新出現信用快速集中、投機需求升溫或銀行不動產授信風險增加,相關管制仍可能再次調整。
房市資金限制鬆一點,但政策主軸仍是金融穩定
第2戶房貸成數由6成提高至7成,對部分購屋者而言,代表購屋所需自備資金壓力有機會降低;但由於實際核貸仍由銀行依個案授信條件決定,因此政策效果仍需觀察市場實際執行情況。
對銀行而言,這次調整則是在不動產貸款集中度下降後,逐步增加部分授信案件的彈性。至於房市本身,政策鬆綁是否會帶動交易量回升,仍取決於房價、所得、房貸負擔、銀行授信條件以及購屋需求等多項因素,不能單從貸款成數調升判斷市場後續走勢。
未來觀察|第2戶房貸7成上路後,央行仍會持續檢討
央行已明確表示,未來仍將滾動檢討信用管制措施,並視市場情況適時調整。因此,這次第2戶房貸由6成提高至7成,可以視為選擇性信用管制的一次局部修正。後續真正值得觀察的,一方面是銀行不動產貸款集中度能否維持在較低水準,另一方面則是房市交易與投機需求是否重新升溫。
如果信用資源仍能維持合理配置,央行後續可能持續依不同貸款類型與市場變化調整規範;反之,若不動產授信風險重新升高,信用管制政策仍存在再次收緊的可能性。
因此,央行這次政策訊號並不是房市管制全面解除,而是在利率不變的前提下,針對房市信用政策進行局部鬆綁與重新配置。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!