焦點新聞

 郭紋雅
 Sep 25 2026
 6
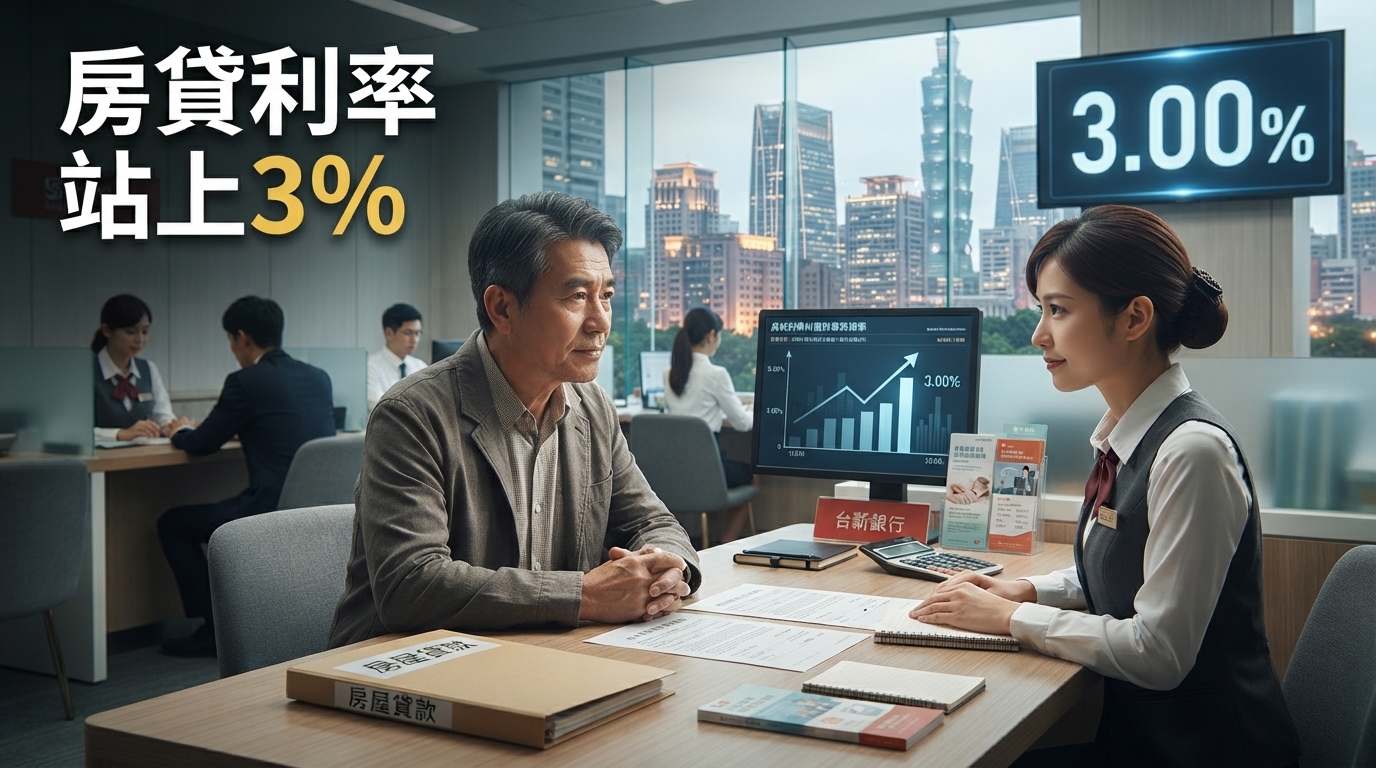
(圖/ 中華超傳媒 AI圖片)
台新銀行首購房貸利率9月調升至3%起,成為主要銀行一般房貸開價中率先站上3%水準的案例;在銀行資金成本與流動性管理壓力升高之際,台灣房貸市場正從過去的低利率競爭,轉向資金成本與授信額度管理。
房貸利率突破3% 銀行資金成本成為定價新變數
台新銀行首購房貸利率近期調升至3%起,讓台灣一般房貸市場出現具有指標性的價格變化。根據公開報導,台新銀首購房貸起始利率由前月2.85%調升0.15個百分點至3%,主要原因並非中央銀行升息,而是銀行自身資金成本與加碼條件變化。
台新銀行官方6月底公布的購屋貸款範例,當時揭露的貸款利率區間為3.00%至4.49%,採按月指數加碼機動計息;官方資料也顯示,當時定儲利率指數為1.74%。
這個變化值得注意的地方,在於央行政策利率沒有同步上調,房貸價格卻已經開始反映銀行端的資金壓力。換句話說,房貸利率並不完全由央行政策利率單獨決定,銀行取得資金的成本、流動性需求、資本配置與個別客戶信用條件,同樣會反映在最終貸款價格上。
不只台新銀 民營銀行房貸開價同步墊高
從目前市場公開報價來看,房貸利率上移並不是單一銀行現象。市場資料顯示,北富銀一般首購房貸利率約2.75%起,中信銀一般購屋房貸約2.68%起,國泰世華約2.72%起,玉山銀行約2.65%起,永豐銀行首購房貸約2.7%起;公股銀行方面,合庫一般首購優惠利率依借款條件與擔保品所在地等因素,約2.698%起,一銀購屋貸款則約2.7%起。
這些數字需要注意「起」的意義。銀行公布的最低利率通常是符合特定條件下的產品起始價格,實際核貸利率仍會受到借款人的收入、信用、貸款成數、房屋條件、往來關係及銀行授信政策影響。因此,市場看到3%並不代表所有首購族都會以3%固定承作。
不過,從最低開價陸續向上移動的現象來看,銀行房貸市場的價格競爭確實正在改變。
五大銀行新承做放款利率升至2.187%
銀行整體放款價格也提供了另一個觀察角度。中央銀行公布的最新資料顯示,2026年8月本國五大銀行新承做放款加權平均利率為2.187%,較7月的2.167%上升0.020個百分點。央行指出,除了資本支出貸款利率下降之外,其餘各類貸款利率均上升。
往前看,7月五大銀行新承做放款加權平均利率為2.167%,較6月2.155%增加0.012個百分點。
連續兩個月上升,顯示銀行新承做放款的整體價格已逐步往上。但這與「央行升息」是兩件不同的事。從目前資料來看,銀行放款利率上升可以發生在政策利率沒有同步調整的情況下,因為金融機構還需要考量存款成本、同業資金、流動性管理及資產負債配置。
因此,近期房貸市場最值得觀察的變化,並不是央行是否立即升息,而是銀行是否開始透過貸款價格自行反映資金稀缺程度。
LCR壓力升高 房貸「排撥」重新成為市場關鍵字
房貸利率上升之外,銀行端另一項壓力是流動性。近期市場已有銀行因流動性覆蓋率,也就是LCR壓力,而開始控制房貸承作速度。市場資訊指出,部分民營銀行已出現排撥或管控,甚至有銀行規劃後續透過放慢收件速度因應;若公股銀行也進一步控管,對整體房貸市場的影響可能更加明顯。
LCR主要用來衡量銀行在壓力情境下,是否持有足夠的高品質流動性資產因應短期資金流出。對銀行而言,房貸屬於長天期資產,一旦大量資金被鎖定在長期房貸,同時銀行又需要維持流動性水位,就必須在資產配置與放款速度之間取得平衡。
因此,當市場資金變得緊俏時,銀行不一定只有「提高利率」一種調整方式,也可能透過降低承作量、延後撥款、控制收件速度或提高授信門檻來管理資產負債表。這也解釋了為什麼市場近期重新出現「房貸排隊」的討論。
青安3.0持續提供低利率 公股銀行承擔資金配置壓力
房貸市場另一個特殊因素,是政策性房貸仍維持相對優惠條件。青安3.0已於2026年8月1日開始受理,政府延續利息補貼,並透過「3+3」模式逐步降低補貼;第一階段優惠後利率為1.775%,後續再逐年調整,6年補貼期滿後回復原貸款利率。
同時,青安3.0提高婚育家庭貸款額度,新婚家庭最高可貸1,200萬元,育有未成年子女家庭最高1,500萬元;一般對象最高額度則為1,000萬元。
這使公股銀行面臨一個特殊的資產配置問題:一方面需要配合政策提供優惠房貸,另一方面又必須管理自身資金成本與流動性。
因此,政策性低利率與市場一般房貸利率之間的價差正在變得更加明顯。對符合青安資格的借款人而言,政策貸款仍具有價格優勢;但對不符合相關資格、或貸款需求超出政策性產品範圍的購屋者而言,則可能更直接感受到一般房貸利率向上調整的市場環境。
房貸市場從「搶客」轉向「挑資產」
過去低利率環境下,銀行房貸往往是重要的長期客戶來源。銀行透過房貸建立客戶關係,再延伸信用卡、財富管理、保險及其他金融服務。
如今資金價格上升,房貸的角色正在發生變化。當銀行承作一筆20年、30年甚至40年的房貸時,真正需要考慮的不只是客戶今天能否還款,還包括這筆長期資產與自身資金來源是否匹配。
這也使銀行開始更加重視「利率是否足以覆蓋資金成本」以及「資產配置是否符合流動性要求」。市場人士所說的「房貸利率回不去」,更適合理解成銀行過去低價競爭模式受到資金條件改變,而不是宣稱未來房貸利率一定只會上升。
只要銀行資金重新寬鬆、存款增加、流動性壓力下降,市場競爭仍可能重新影響房貸價格。
首購族真正面對的變化 不只是利率多0.15個百分點
對購屋者而言,房貸從2.85%升至3%,表面上只增加0.15個百分點,但長期攤還下仍會增加利息支出。以單純示意計算,若貸款1,000萬元、30年期、本利攤還,利率2.85%與3%的每月還款金額會出現差異;實際金額則仍須依銀行採用的計息方式、貸款年限、寬限期及核貸條件計算。
更重要的是,購屋者目前面對的可能不是單純「利率變貴」,而是取得貸款的時間與條件也可能改變。如果銀行因LCR與資金配置壓力控制房貸量,即使借款人願意接受較高利率,也可能面臨收件、審核或撥款時間延長的情況。
因此,未來購屋市場的競爭條件可能從過去的「哪一家銀行利率最低」,逐漸變成「哪一家銀行有額度、能否在需要的時間完成撥款,以及最終核貸條件是多少」。
房市價格之外 「房貸取得成本」成為下一個觀察指標
台灣房市過去幾年受到信用管制、房貸成數限制與政策性貸款等多重因素影響。近期央行也調整部分不動產信用管制措施,自9月18日起將自然人第2戶購屋貸款最高成數由6成調升至7成,但其他多項管制仍維持。
這代表房市金融環境並非單向收緊,而是不同類型的貸款採取不同政策。在這種環境下,房價本身已不是購屋者唯一需要觀察的成本。
利率、貸款成數、寬限期、核貸速度、撥款時間與銀行額度,都會直接影響購屋者實際資金需求。尤其對首購族而言,若一般房貸利率持續高於過去低利率時代,月付金與總利息支出的變化,可能影響家庭可負擔的房價區間。
未來房貸市場看三大變數
接下來第一項觀察指標是銀行資金成本。如果存款、同業資金或其他資金來源成本持續偏高,房貸利率就可能維持在較高區間;反之,若資金重新寬鬆,銀行間競爭可能重新反映在貸款價格上。
第二項是LCR與銀行房貸額度管理。若目前的流動性壓力延續,房貸排撥可能從個別民營銀行擴大至更多房貸主力銀行,屆時購屋者感受到的就不只是利率,而是貸款取得速度。
第三項則是青安3.0與一般房貸之間的市場分流。政策性貸款提供相對優惠的融資條件,但適用對象與額度均有規範;一般房貸則由銀行依自身資金成本與授信政策定價。兩種市場並存之下,銀行如何配置長期房貸資產,將成為房貸市場的重要觀察方向。
目前公開資訊可以確認的是,2026年8月五大銀行整體新承做放款利率已升至2.187%,台新銀行購屋貸款官方揭露範例也顯示3%以上的利率區間,而市場近期確實出現資金與LCR壓力升高的討論。
至於一般房貸利率是否會全面突破3%、房貸排撥是否擴大,以及銀行是否進一步調整授信策略,仍須觀察後續資金市場與各銀行公告,目前無法將單一銀行的3%起跳直接視為全市場統一房貸利率。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆相關新聞


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!