焦點新聞

 郭紋雅
 Sep 26 2026
 4
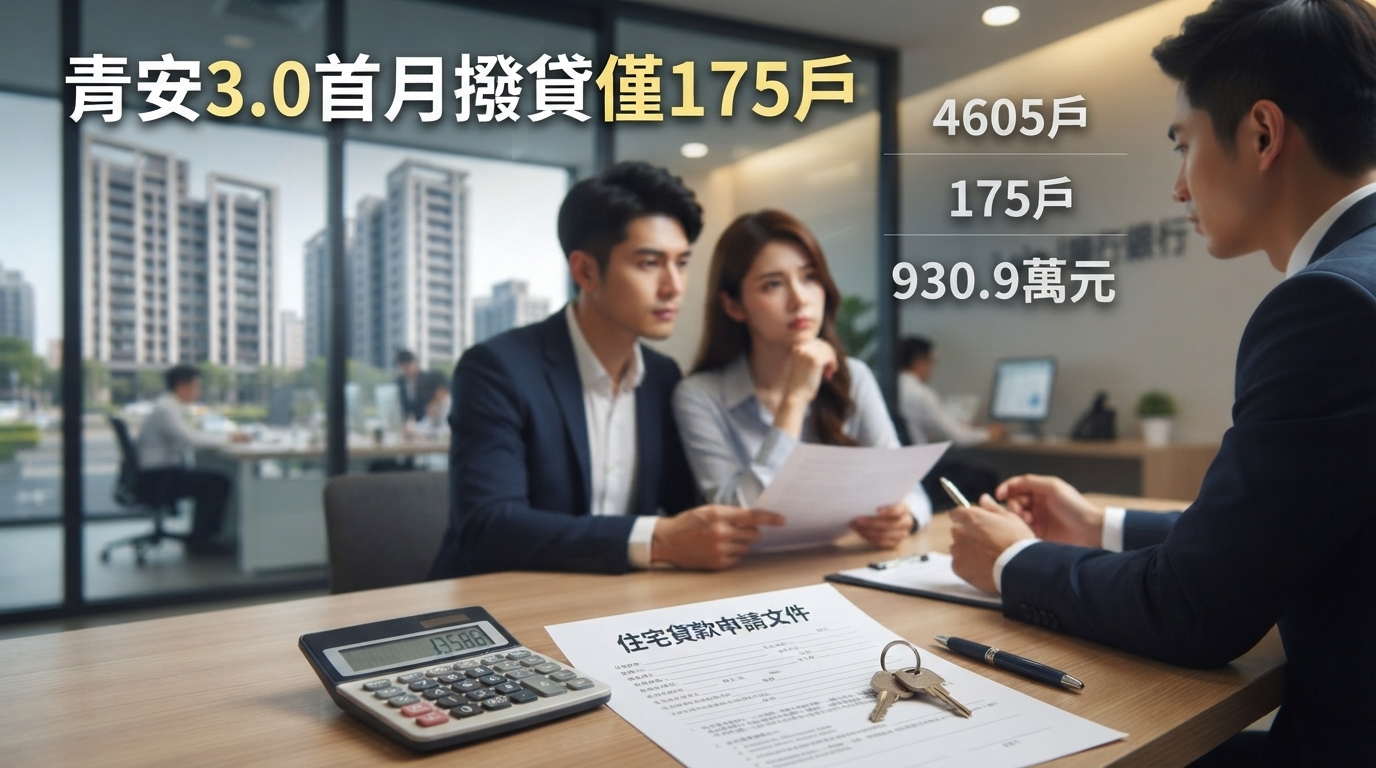
(圖/ 中華超傳媒 AI圖片)
青安3.08月正式上路後,首月共受理4605戶,但實際撥貸僅175戶,平均每戶撥貸金額達930.9萬元,呈現「申請量沒有暴增、單戶貸款金額反而創高」的首月特徵。這項變化也讓市場重新關注台灣房市、銀行房貸審核與婚育家庭購屋需求。
青安3.0首月數據曝光 申請量回升但撥貸明顯落差
青安3.0首月統計呈現一個值得注意的現象:8月受理案件達4605戶,較7月增加約17.6%,但相較青安2.0時期平均每月約5000戶的申辦規模,首月申請熱度並未明顯放大。
真正出現差異的是撥貸進度。8月實際完成撥貸的戶數只有175戶,而平均每戶撥貸金額達930.9萬元。換句話說,青安3.0目前呈現的並不是大量案件快速完成,而是申請案件進入審核後,撥款速度與申貸金額形成兩個截然不同的訊號。
財政部國庫署公布的115年度統計資料顯示,8月已納入青安3.0首月統計,這也成為新方案正式實施後第一個完整觀察窗口。
如果單看受理戶數,青安3.0並未出現市場原先可能期待的申請潮;但從單戶貸款規模來看,930.9萬元已高於過去青安系列的平均水準,顯示目前申請者的購屋資金需求仍然偏高。
新制不是單純提高額度 資格門檻也同步改變
青安3.0與前一階段最大的差異之一,在於政策不再只是調整貸款額度,而是同步增加申貸資格與審核條件。依財政部規定,申請人必須符合成年、申貸時未滿50歲,且本人、配偶及未成年子女均無自有住宅等條件;借款人本人年所得總額不得超過200萬元,住宅價格也依地區設定不同上限。
貸款額度則採取婚育家庭加碼設計,一般申貸最高1000萬元,申請日前2年內完成結婚登記的新婚家庭最高1200萬元,育有未成年子女家庭最高1500萬元。
這代表青安3.0的政策設計出現明顯的「精準化」特徵。一方面提高婚育家庭的貸款額度,另一方面加入年齡、所得及房屋價格等限制,政策涵蓋對象與過去相比更加明確。
因此,青安3.0首月申請量沒有大幅超過青安2.0平均水準,不能只解讀成市場購屋需求降溫,也可能與申貸資格重新篩選有關。
平均貸款金額為何衝高 婚育家庭成為重要變數
青安3.0首月另一個受到市場關注的變化,是平均每戶撥貸金額達930.9萬元。從政策設計來看,婚育家庭可以取得較高貸款額度,因此當新婚與育兒族群在申請案件中的占比提高時,整體平均貸款金額也可能被往上推升。
相關統計顯示,8月受理案件中,近千戶屬於兩年內新婚或育兒家庭,占比超過兩成;這類家庭平均申貸金額超過1100萬元,而一般家庭的平均申貸金額則低於700萬元。
兩者之間的差距,正好反映青安3.0政策設計對平均貸款規模的影響。也就是說,930.9萬元的單戶平均撥貸金額,不能直接解讀為所有青安3.0申請人的購屋負擔都大幅增加,而是與婚育家庭獲得較高額度、以及不同申請族群的組成有關。
申請不少、撥貸卻少 時間差成為首月數據關鍵
如果把申請與撥貸放在同一時間軸觀察,青安3.0首月的175戶撥貸數字就需要更謹慎解讀。房貸從送件、估價、信用審查到最終撥款,本身就存在作業時間差。青安3.0又新增多項資格確認,包括年齡、所得、家庭住宅持有情形以及房屋價格等,銀行在貸前審核時需要確認的項目更多。
因此,8月受理的案件不一定能在8月完成撥款。財政部的官方規定也明確要求承辦銀行依一般房貸申請程序辦理,並進行相關資格及資料查核。換言之,青安3.0首月撥貸戶數偏低,與新方案剛啟動、案件仍在審核流程中的時間差有關,不能單憑175戶就判斷實際需求已經大幅萎縮。
青安2.0最後一個月與3.0第一個月 兩個數字不能直接相比
另一個容易造成誤讀的因素,是7月與8月本身就處在不同政策階段。7月是青安2.0最後一個完整月份,部分原本已申請、等待後續作業的案件可能在政策到期前完成撥款;到了8月,銀行則進入青安3.0新制度的受理與審核階段。
因此,如果直接拿7月的撥貸戶數與8月的175戶相比,很容易把政策交替期間的行政與審核時間差,誤認為市場需求突然斷崖式下降。
真正值得觀察的,是青安3.0經過數個月後,申請量、核貸量與實際撥貸量是否逐漸形成穩定比例。這將比單一月份的數字,更能反映新制實際對房市購屋需求的影響。
房貸環境仍偏審慎 購屋族面臨的不只是利率問題
青安3.0的變化,也發生在銀行房貸授信仍受到資金配置與整體信用環境影響的階段。即使符合政策資格,實際核貸金額仍須經銀行依授信規範進行審核。財政部也明確指出,青安貸款仍須依金融主管機關徵授信規定及銀行授信審核原則辦理。
因此,對購屋族而言,「符合青安3.0資格」與「一定可以取得最高貸款額度」是兩件不同的事情。房屋鑑價、收入條件、信用狀況、負債情形,以及銀行本身的授信判斷,都可能影響最後核貸結果。青安3.0提高婚育家庭貸款上限,也不代表每一名符合資格者都能取得政策所設定的最高金額。
這也是目前房市從過去政策刺激下的快速交易,逐步轉向「資格、價格與資金能力並重」階段的重要變化。
青安3.0對房市的真正影響 可能要看後續撥貸量
青安3.0的政策目標之一,是將資源更加集中在無自有住宅、青年與婚育家庭。行政院公布的政策內容指出,新方案除了延續利息補貼,也透過新婚與育兒家庭提高貸款額度,希望配合人口政策與居住支持方向。
因此,未來市場觀察重點不會只有「有多少人申請」,還包括哪些族群最終取得貸款,以及這些資金是否轉化為實際購屋需求。
如果後續新婚與育兒家庭持續占有較高申貸比重,平均單戶貸款金額可能維持高檔;如果申請案件增加,但撥貸速度仍受到審核與銀行額度配置影響,則市場感受到的政策刺激效果可能會與申請數字存在時間差。
對房市而言,青安3.0比較值得觀察的,反而是政策資金能否穩定轉化為實際成交,而不是單月申請戶數是否創下新高。
從首月成績單看房市 「量」與「金額」出現不同訊號
青安3.0第一個月呈現出一個相當鮮明的市場輪廓:申請戶數沒有明顯超越青安2.0平均水準,但平均撥貸金額卻來到930.9萬元。這代表目前市場不能只用「青安熱不熱」來判斷政策效果,而必須同時觀察申請人組成、婚育家庭占比、核貸條件與銀行撥款速度。
尤其青安3.0將婚育家庭額度提高至最高1500萬元,政策本身已經從單純的青年購屋支持,進一步加入家庭結構與人口政策考量。
接下來幾個月,如果受理戶數逐步增加、撥貸量同步回升,才能更清楚判斷新制是否形成穩定的購屋支撐;反之,如果申請量維持平穩但撥貸速度持續偏慢,市場關注焦點就可能轉向銀行授信、資金配置與房貸排程。
對準備購屋的民眾而言,青安3.0帶來的是新的政策選項,但實際購屋決策仍須回到自身收入、房價、頭期款與長期還款能力。政策額度上限並不等於個人最終可取得的貸款金額,這也是首月數據所反映出的重要訊息。
中華超傳媒
(文/ 記者 郭紋雅)

回覆
刪除回覆


最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!